case / crédito
transparência como regra de produto
empréstimo assusta. em vez de esconder as partes difíceis, transformei transparência, segurança e clareza em regras que valiam para cada produto de crédito que a gente desenhava.
- research
- estratégia de conteúdo
- content design
- teste de conteúdo
- ui e interação
- design
- negócio
- ilustração
- produto
- dados
- engenharia
qualidade
a prova
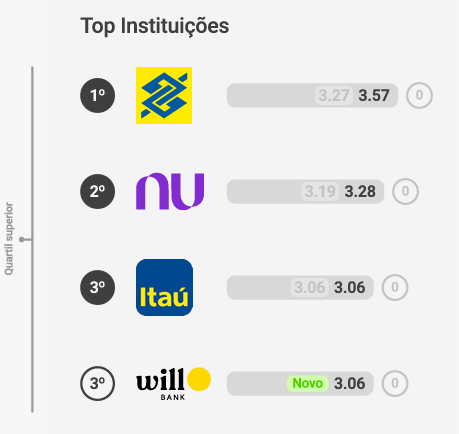
pódio logo na estreia_
no índice de transparência novücard, 2º semestre de 2023
- empatado com o itaú, atrás só de banco do brasil e nubank.
- foi a primeira vez que o will bank entrou no índice, entre 18 instituições avaliadas, de bancos públicos a neobancos.
- a régua do índice é a mesma deste case: taxa fácil de achar, bem explicada e anunciada com precisão, e reclamação bem resolvida.
contexto
empréstimo já chega pesado_
o que o cliente sente
muita dúvida e muita insegurança. crédito carrega uma carga negativa: medo de taxa escondida, de letra miúda, de não entender o que está assinando. e, como descobri depois, medo de golpe.
o que eu fiz primeiro
ouvi antes de desenhar. no discovery do empréstimo pessoal, li conversas do chat, reclamações no reclame aqui e avaliações nas lojas de app para entender o que as pessoas queriam do produto e como falavam dele.
“o que é esse IOF?”
uma das dúvidas que mais apareciam no chat.
os pilares
três regras, não três valores_
todos os produtos de crédito do will tinham como base três pilares. para não virarem palavra bonita em slide, cada um precisava dizer o que a tela faz.
transparência
mostrar o custo inteiro, do jeito que ele é. toda taxa aparece, com o mesmo peso, e o cliente deve saber exatamente quanto vai pagar antes de contratar qualquer produto.
segurança
avisar do risco antes que ele aconteça: golpe, ação que não tem volta, prazo de validade da oferta.
clareza
explicar termos técnicos de maneira simples para que qualquer pessoa consiga entender: sem jargão, tim-tim por tim-tim. manter o usuário no controle de cada ação, sem contratação por clique acidental.
na prática
simulador de clareza_
uma tela de crédito inventada, para ver os pilares funcionando um de cada vez. arraste os controles e compare a percepção do produto quando a tela revela ou omite informação.
varie só o tom de voz da marca, com as mesmas informações na tela.
valores fictícios, calculados pela tabela price: R$ 5.000 em 12 parcelas a 3,2% ao mês, mais IOF estimado.
segurança
um golpe antes de o produto sequer existir_
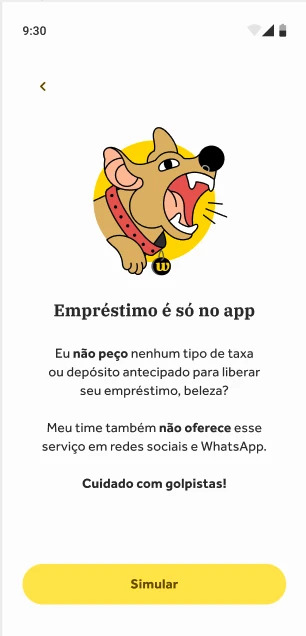
no discovery de empréstimo pessoal, descobri que clientes já estavam sendo enganados em nome de um empréstimo que a gente nem tinha lançado. por isso entrou no fluxo uma tela de interrupção: o banco não pede taxa nem depósito antecipado e não oferece empréstimo por rede social ou whatsapp.
- testei a palavra “golpistas”, direta, para gerar alarme de verdade e prender a atenção.
- deixei o alerta por último e a frase inteira em negrito, pensando em quem escaneia a tela.
- havia receio de assustar o cliente. colocamos para teste e a mensagem ficou clara para todo mundo, não gerou desconforto e a tela foi considerada “muito importante” por clientes.
- o que falhou foi a ilustração: ela não passava a sensação de alerta como pretendíamos. e texto e imagem precisam dizer a mesma coisa. alteramos a ilustração depois do teste.
a NEGOCIAÇÃO
a tela que ninguém queria na v1_
o impasse
para lançar rápido, a V1 seria enxuta, um MVP com simulação e contratação. para design, acompanhar o empréstimo fazia parte do básico. os stakeholders discordavam.
o que a gente já sabia
num teste anterior do produto, o cliente contratava, recebia algumas informações e o empréstimo sumia do app. para qualquer dúvida, só restava o chat. então fui atrás dos motivos de contato e dos problemas que uma tela de acompanhamento teria evitado.
logs do chat do teste de crédito pessoal, de 18/03/2021 a 12/03/2022. a projeção foi calculada com o time de dados, considerando 350 mil clientes elegíveis.*
o que as pessoas perguntavam, da mais para a menos frequente
- como pago?
- o que é esse iof?
- posso quitar?
- posso antecipar?
- quando pago?
- e meu contrato?
- posso ter 2 empréstimos?
organizei os dados num infográfico e apresentei aos stakeholders. a tela de acompanhamento entrou na V1 com quatro justificativas:
- 01risco de inadimplência
- 02risco jurídico
- 03custo com atendimento
- 04risco de imagem
cada dúvida do chat virou um pedaço dela:
| a dúvida no chat | a resposta na tela |
|---|---|
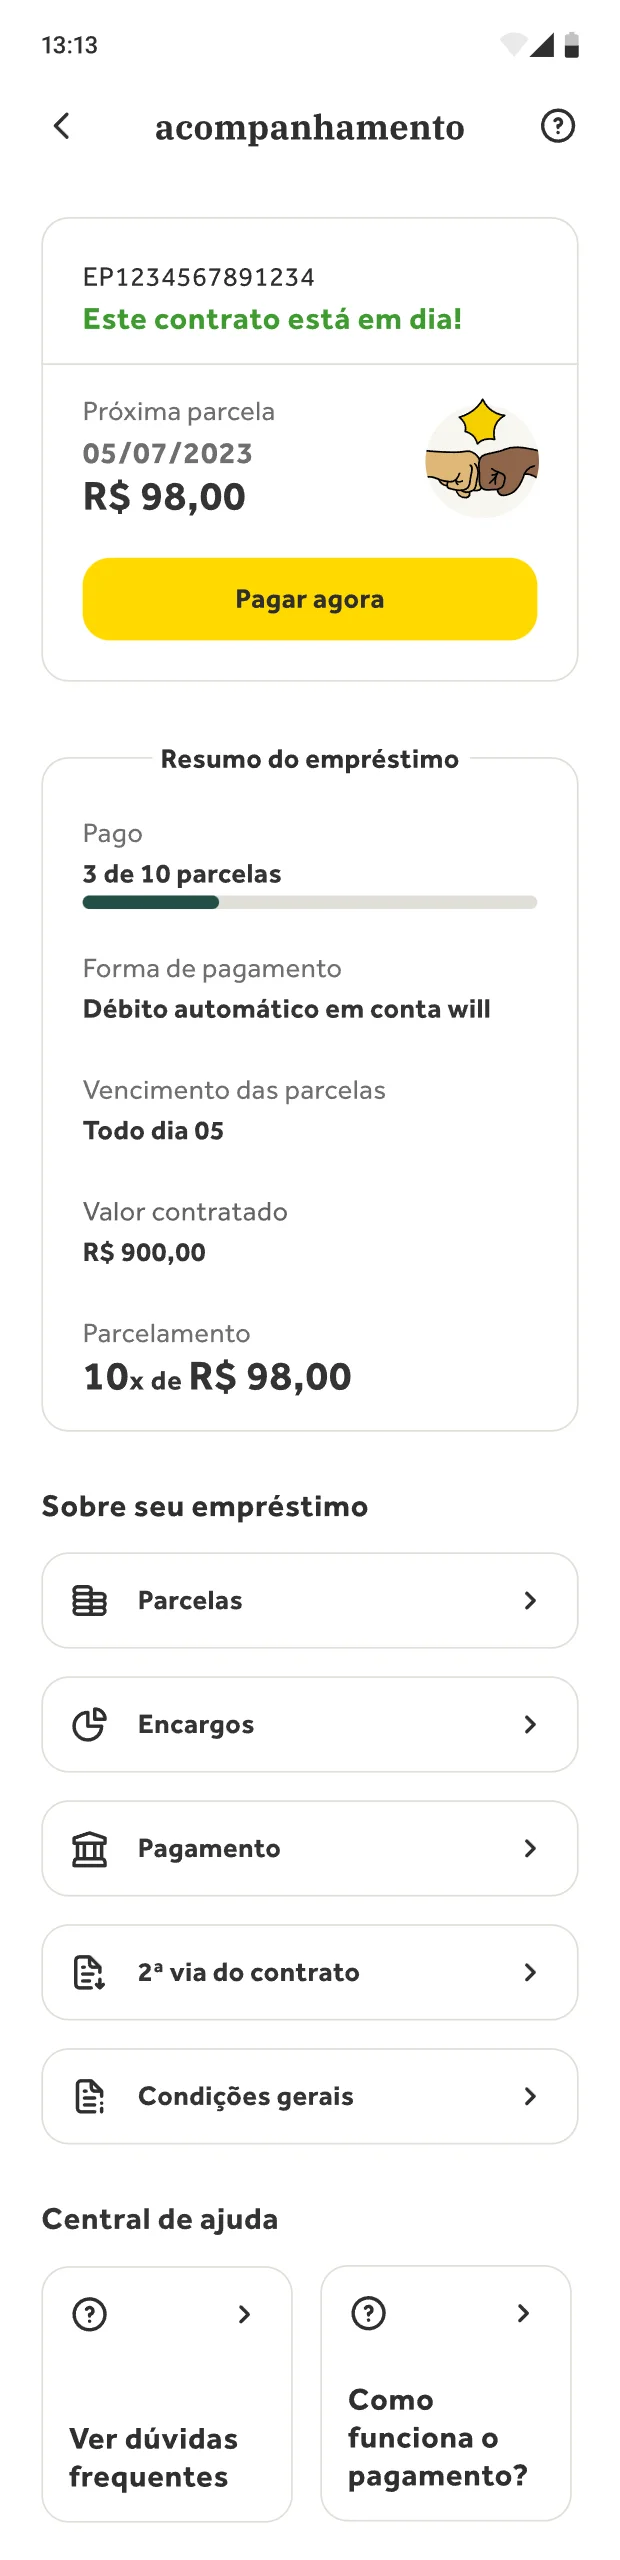
| quando pago? como pago? | próxima parcela, com valor e data |
| e meu contrato? | na v1, o contrato era enviado por e-mail. em evoluções do produto, adicionamos um botão que dava acesso a ele no acompanhamento |
| posso antecipar? posso quitar? | na v1, havia botão no acompanhamento com direcionamento para o atendimento. autosserviço de pagamento antecipado aconteceu, mas em evoluções do produto |
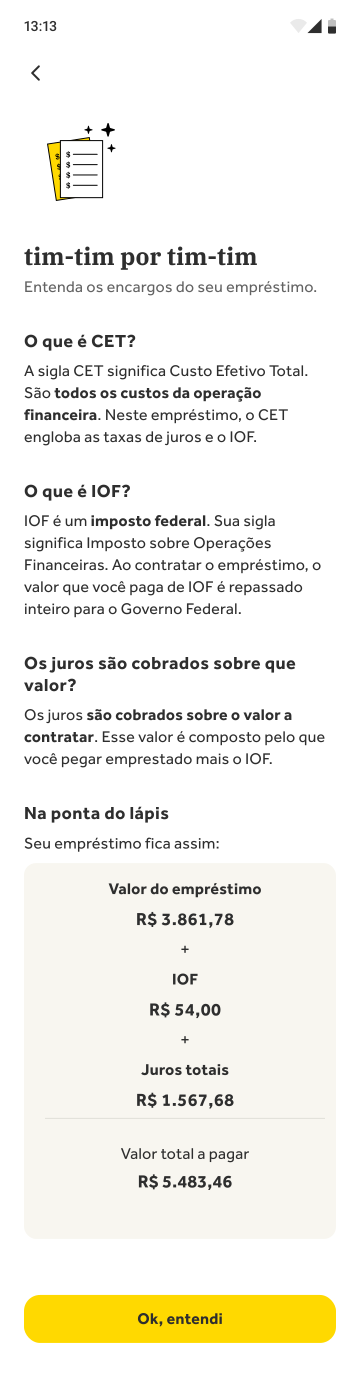
| o que é esse iof? | o tim-tim por tim-tim dos encargos |
clareza
o tim-tim por tim-tim_
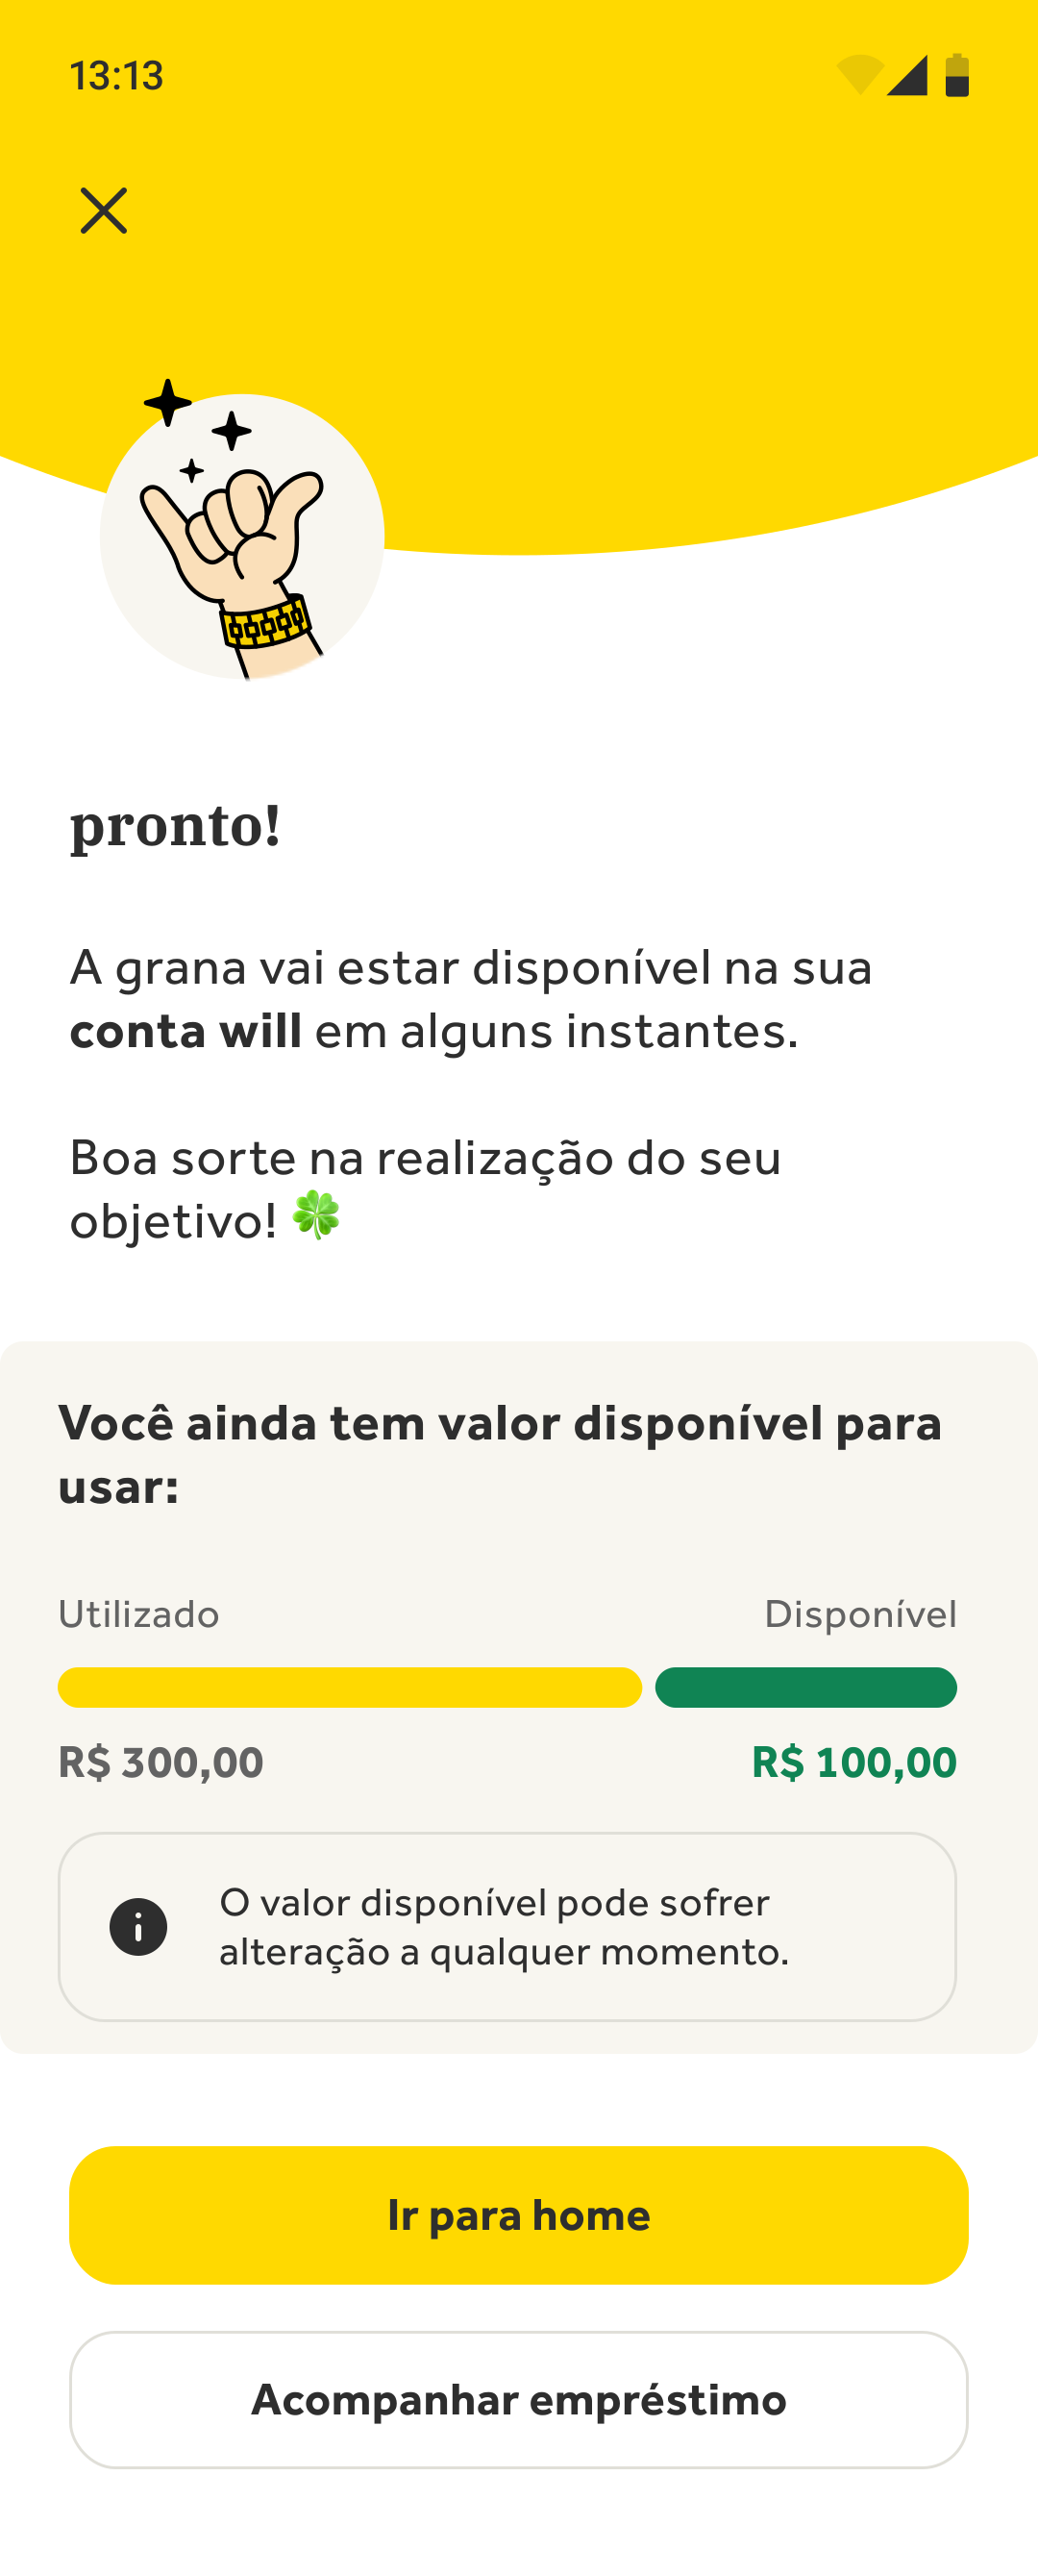
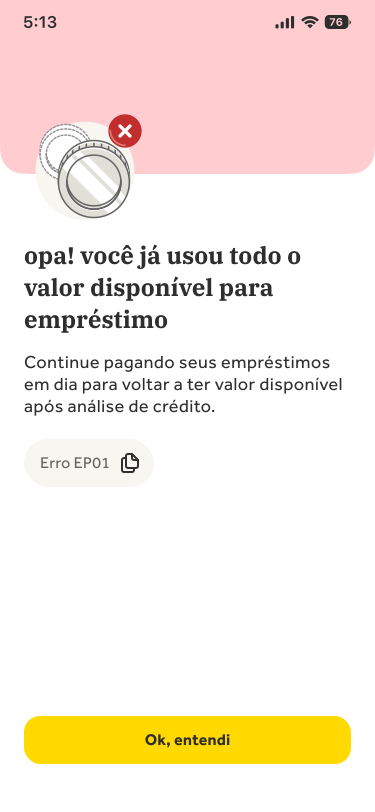
no empréstimo pessoal, construí o writing do fluxo sobre os três pilares. a ideia era deixar um produto de crédito mais leve, sem perder a seriedade de quem fala de dinheiro.
o padrão
a mesma regra, um produto atrás do outro_
os pilares não ficaram num produto só. viraram padrões que reaparecem no empréstimo pessoal, no ajuste de empréstimo, na antecipação do FGTS, no Pix parcelado... basicamente, em todos os lugares.
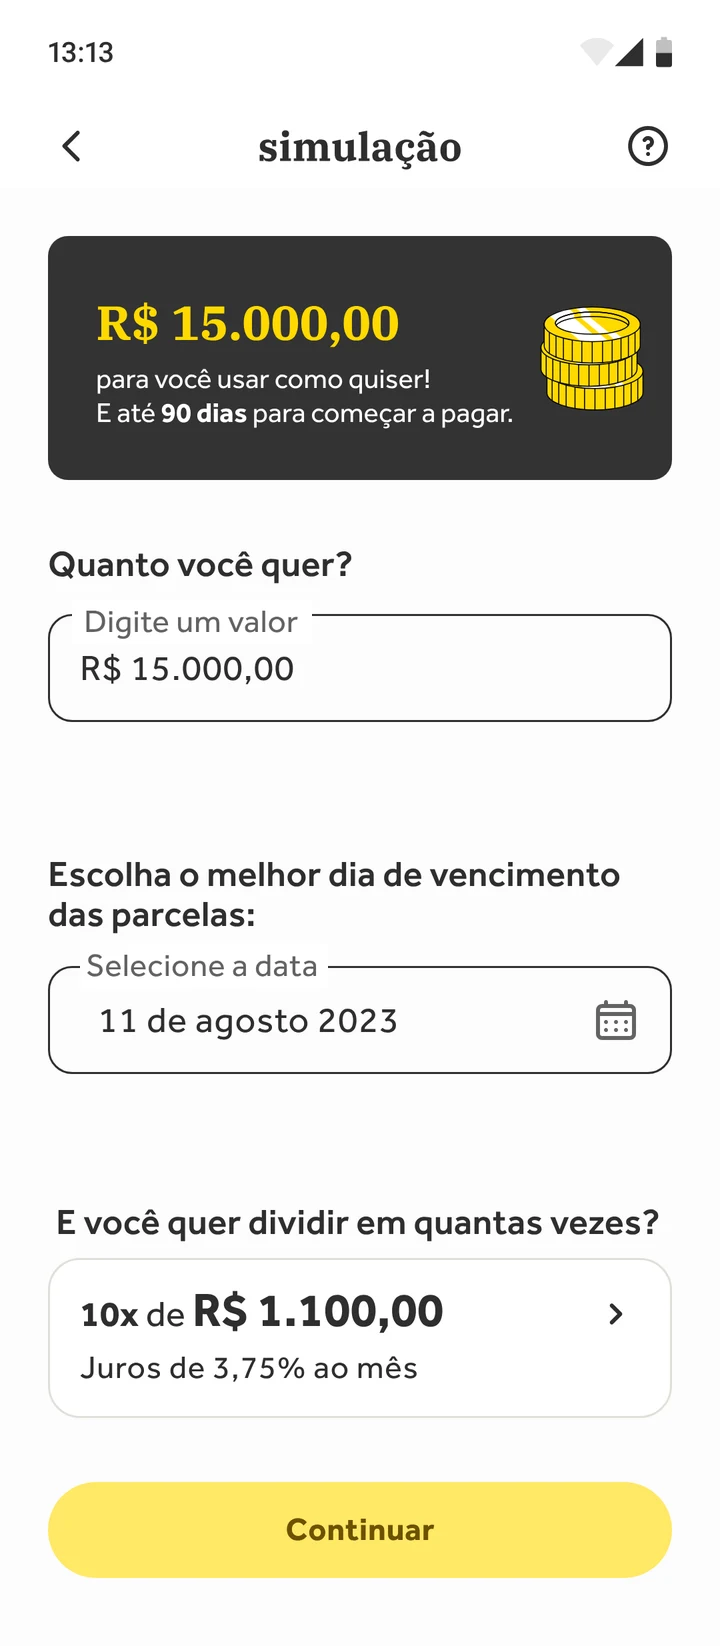
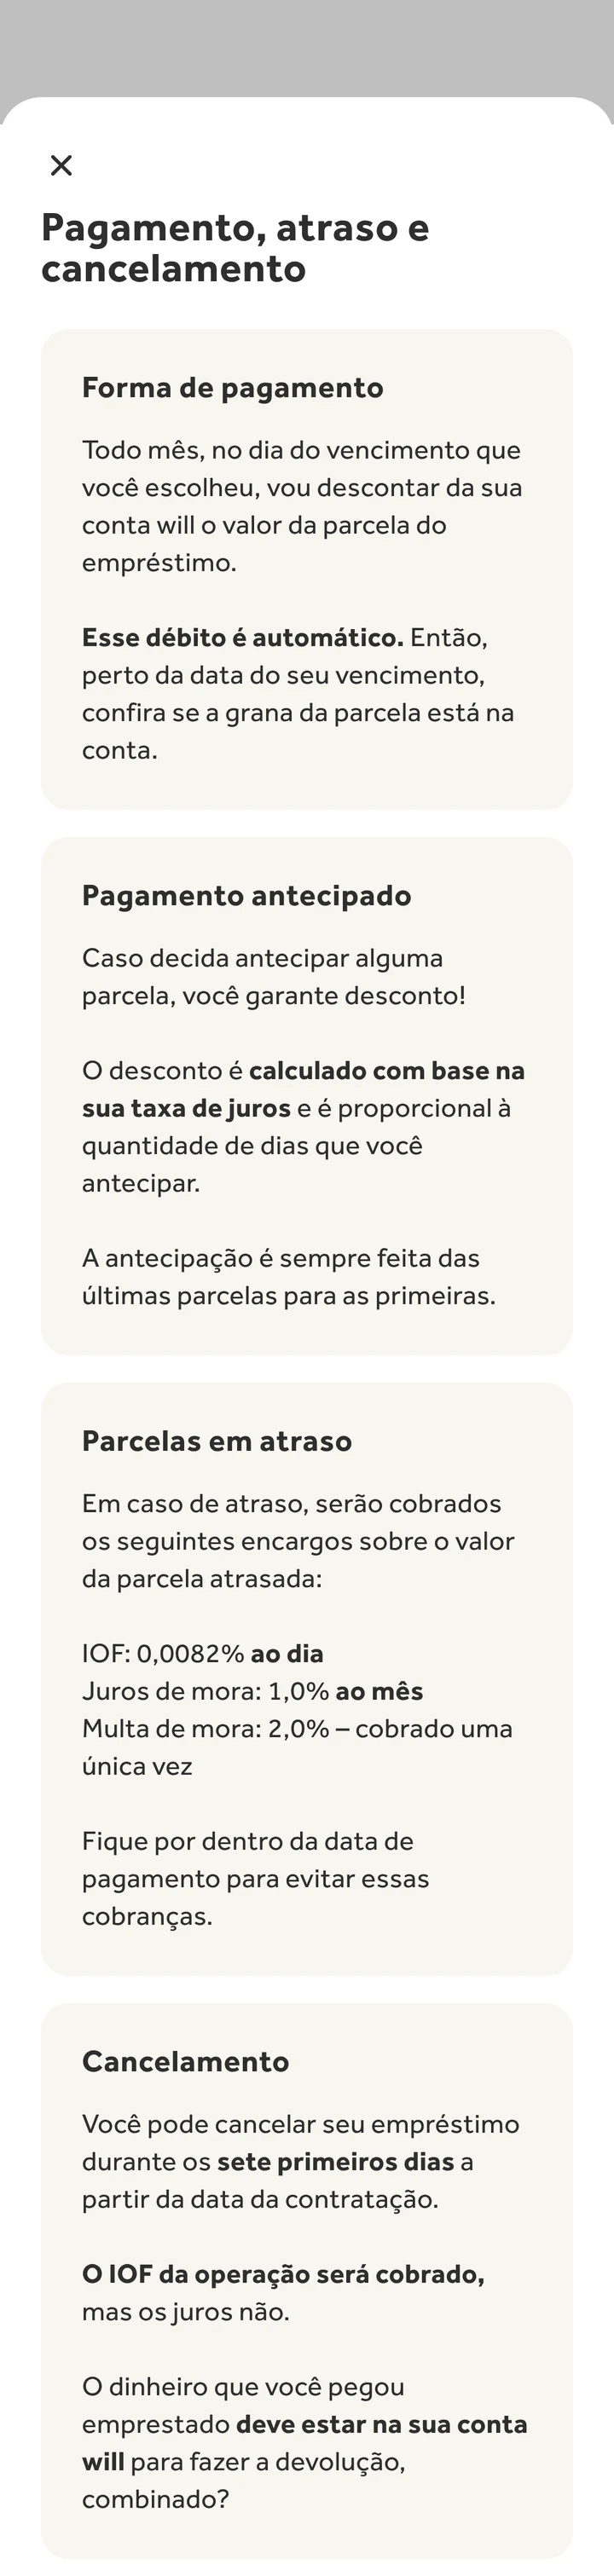
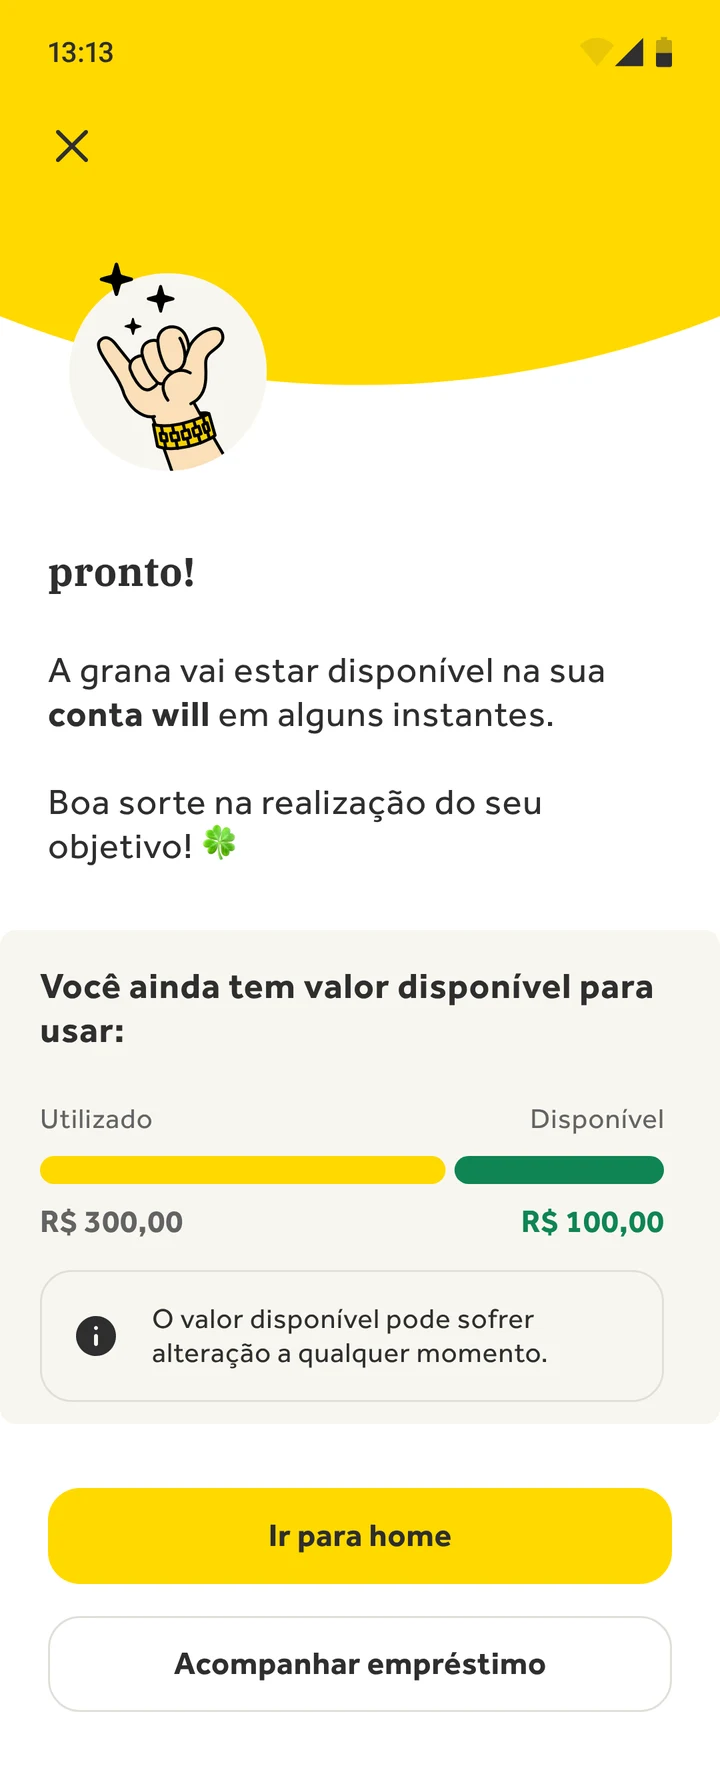
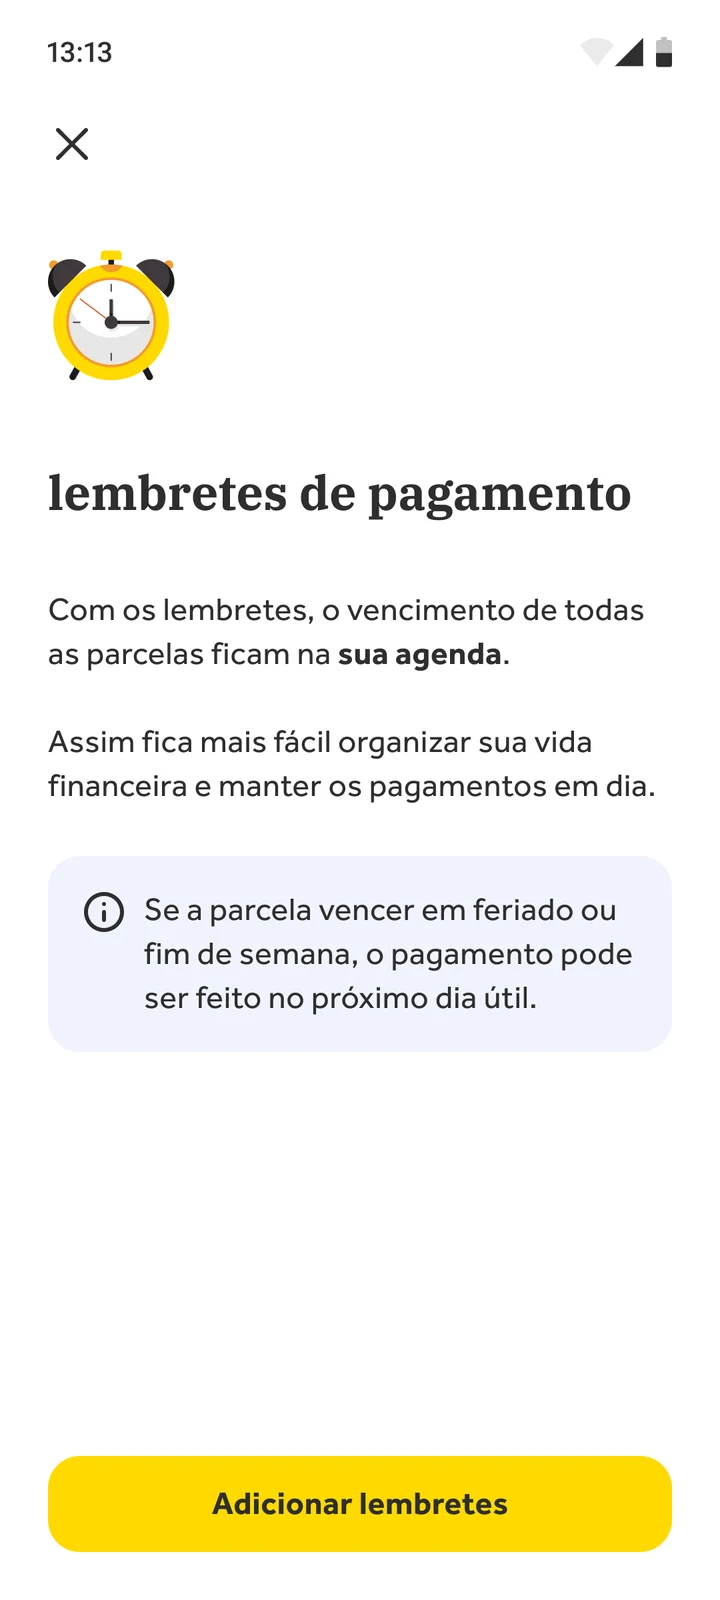
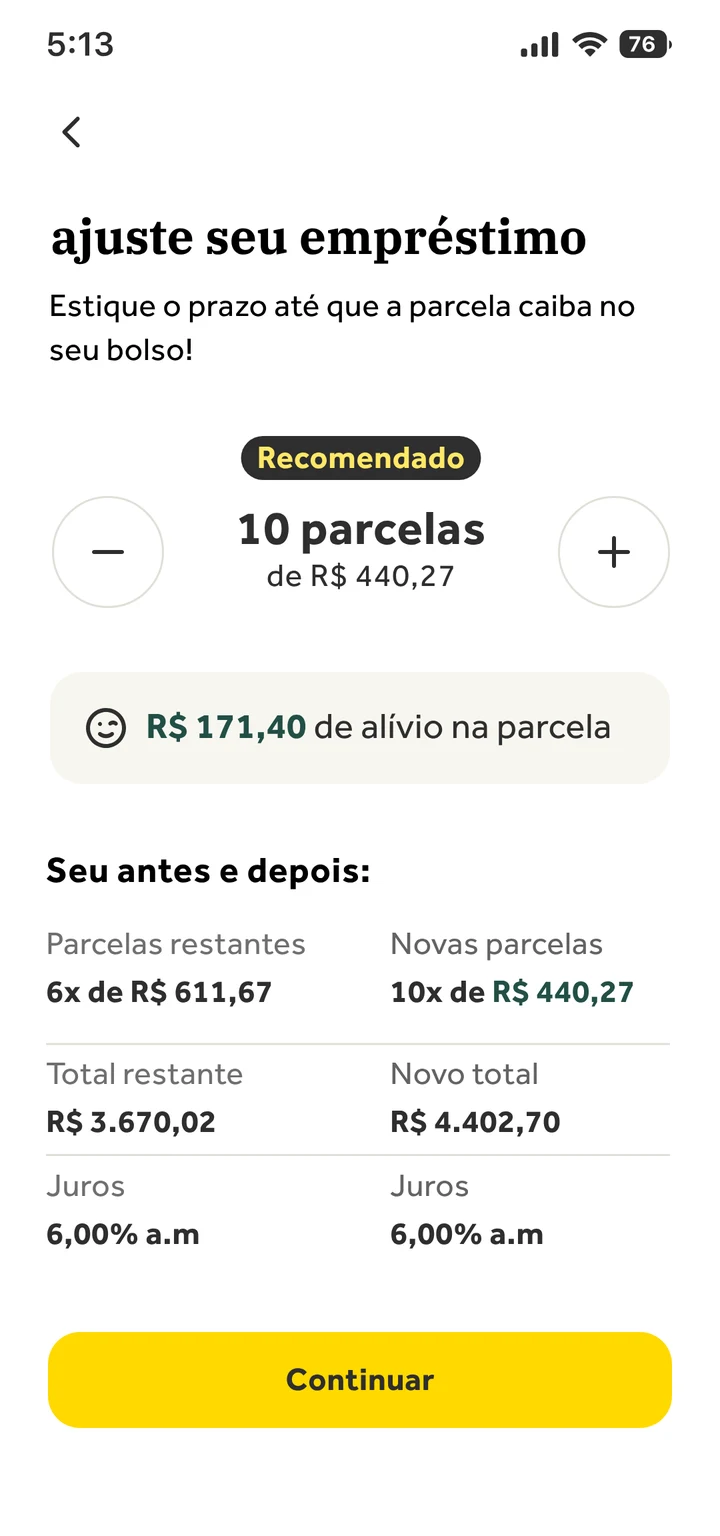
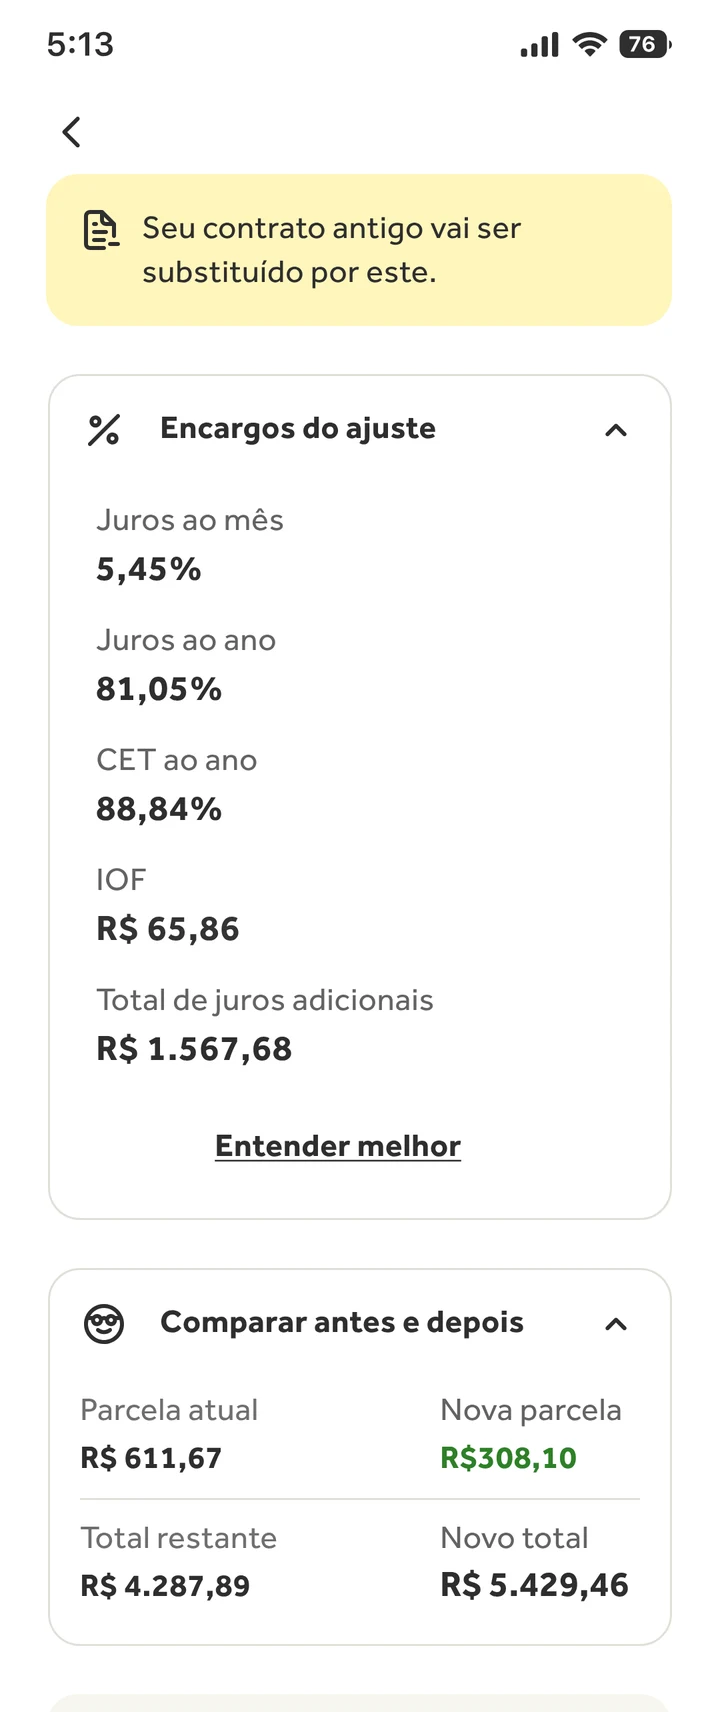
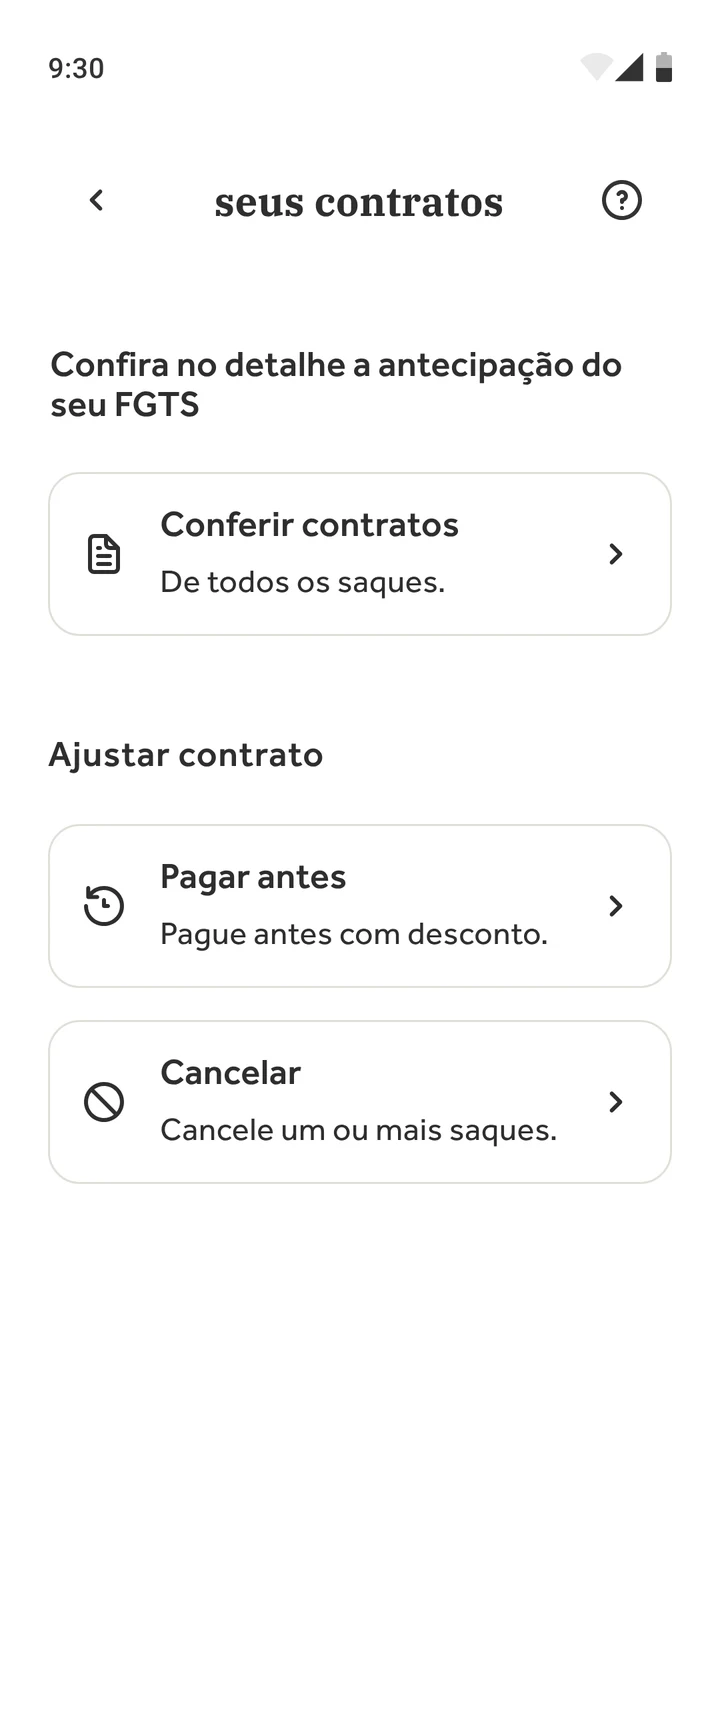
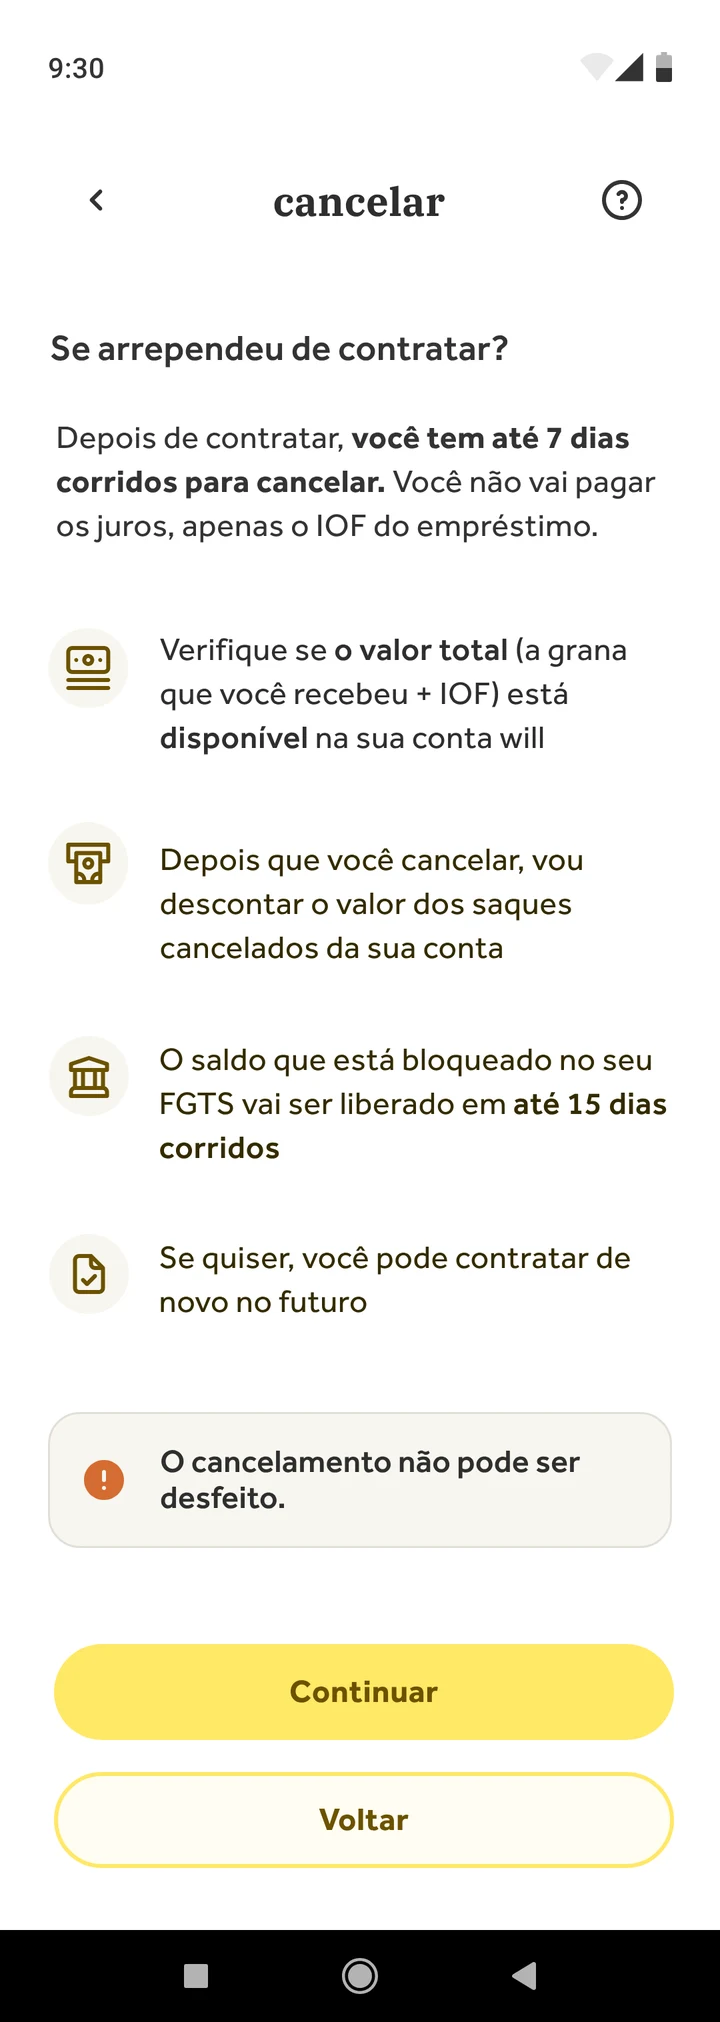
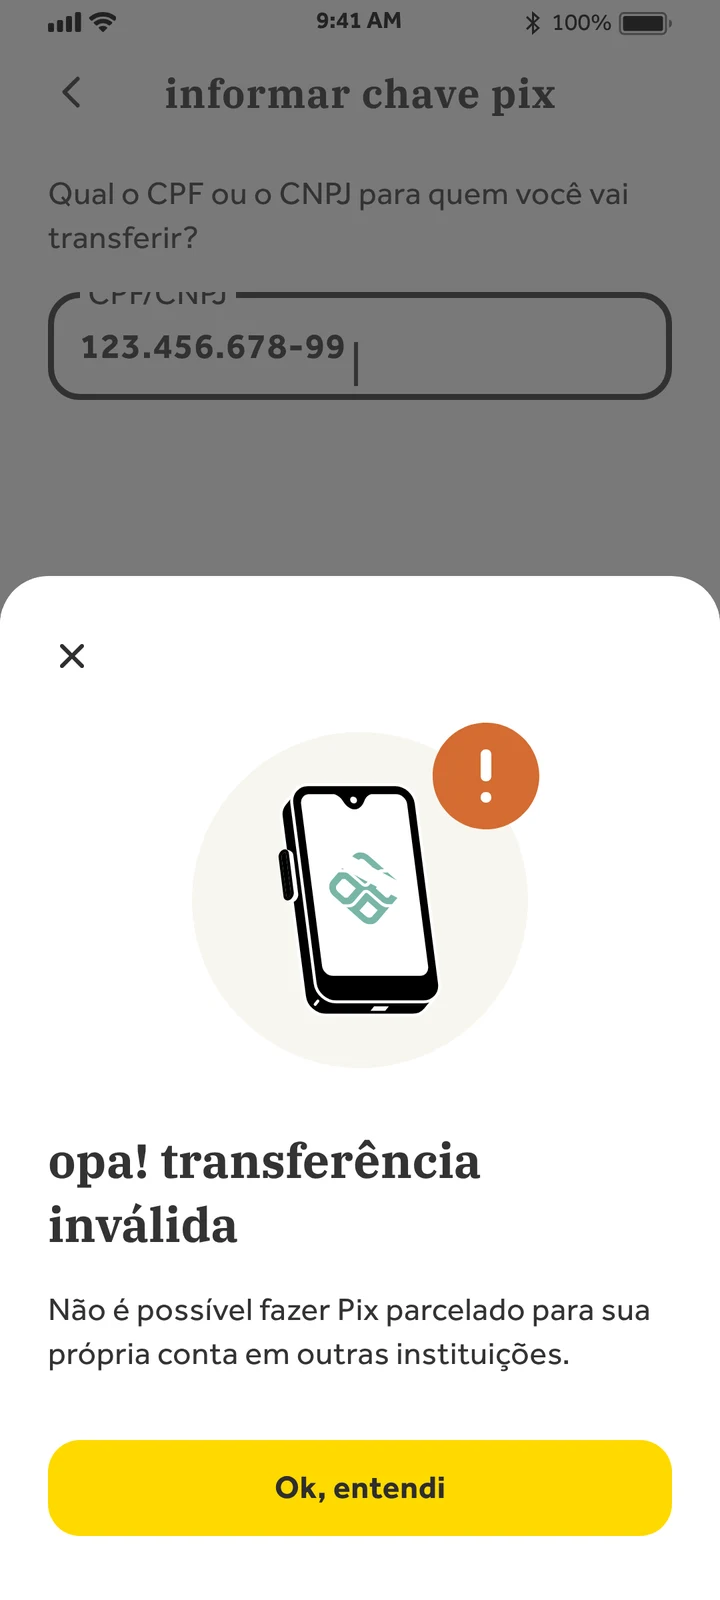
os juros colados na parcela
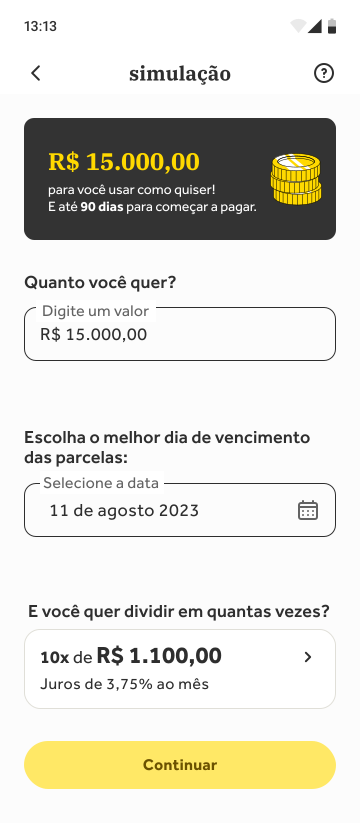
na simulação do empréstimo pessoal, a taxa de juros aparece logo abaixo do valor da parcela, na mesma escolha. não fica para uma tela depois.
decisão
transparência também tem custo_
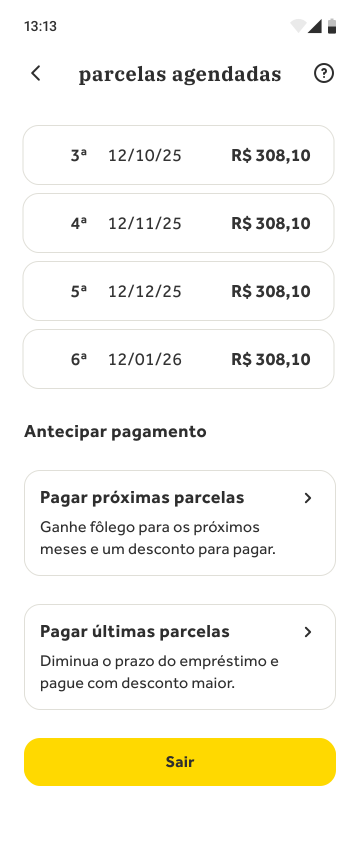
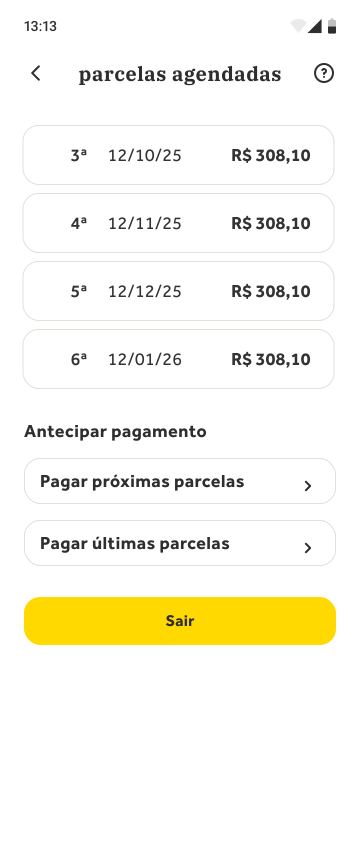
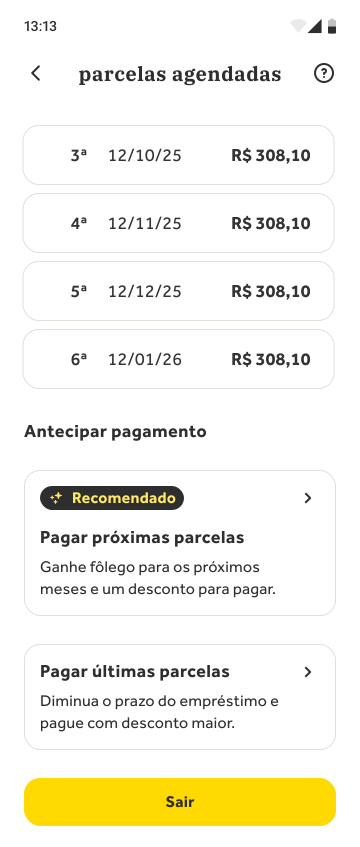
no autosserviço, clientes podiam antecipar as próximas ou as últimas parcelas do empréstimo. antecipar as últimas dá mais desconto: é melhor para o cliente e pior para o negócio no curto prazo. deixar isso em silêncio seria fácil.
- 01
a pergunta
se o desconto ficasse claro, as pessoas iam correr para as últimas parcelas a ponto de prejudicar o negócio? ou o volume ficaria estável e a gente ganharia confiança para seguir o mais transparente possível?
- 02
o que eu fiz
como esta é uma etapa da jornada que traz muito impacto para o negócio, qualquer texto e hierarquização de informação deve ser intencional e estratégico. planejei um teste a/b de conteúdo em dez/2023: uma versão com foco no argumento do desconto maior em caso de pagamento das últimas parcelas x argumento de fôlego nos próximos meses em caso de pagamento das próximas parcelas.
- 03
o resultado
o teste revelou que qualquer indução de desconto nesse momento não era significativa para converter mais amortizações do final do contrato. ser transparente com o cliente nesse caso não influenciava a decisão de modo a prejudicar o negócio. assim conseguimos manter os textos informativos com a maior clareza possível.
aprendizados
o que eu levo daqui_
- sem dados na mão e um objetivo claro você não tem espaço na mesa para discutir priorização de roadmap.
- alerta forte não espanta cliente quando é verdade. quem decide se a palavra é dura demais é o usuário, no momento do teste. e avaliar as expressões do entrevistado no momento de leitura da tela às vezes dá mais respostas do que a própria fala.
- é preciso estar vigilante em relação à estratégia do produto que você desenha. manter a consistência é o que gera confiança, cria previsibilidade de um produto para o outro e aumenta a chance de conversão.
* os números do chat só estão sendo compartilhados porque o will bank teve liquidação extrajudicial decretada pelo banco central em janeiro de 2026.