case / crédito
ajuste de empréstimo
bons pagadores com um imprevisto não tinham como reorganizar o empréstimo antes de atrasar. validei a demanda com um fake door e desenhei o produto que deixou o cliente ajustar o próprio contrato.
- pesquisa (fake door + survey)
- análise de dados
- content design e nomenclatura
- ui e interação
- uso de IA
- design
- produto
- engenharia
- crédito e risco
- negócios
qualidade
big numbers
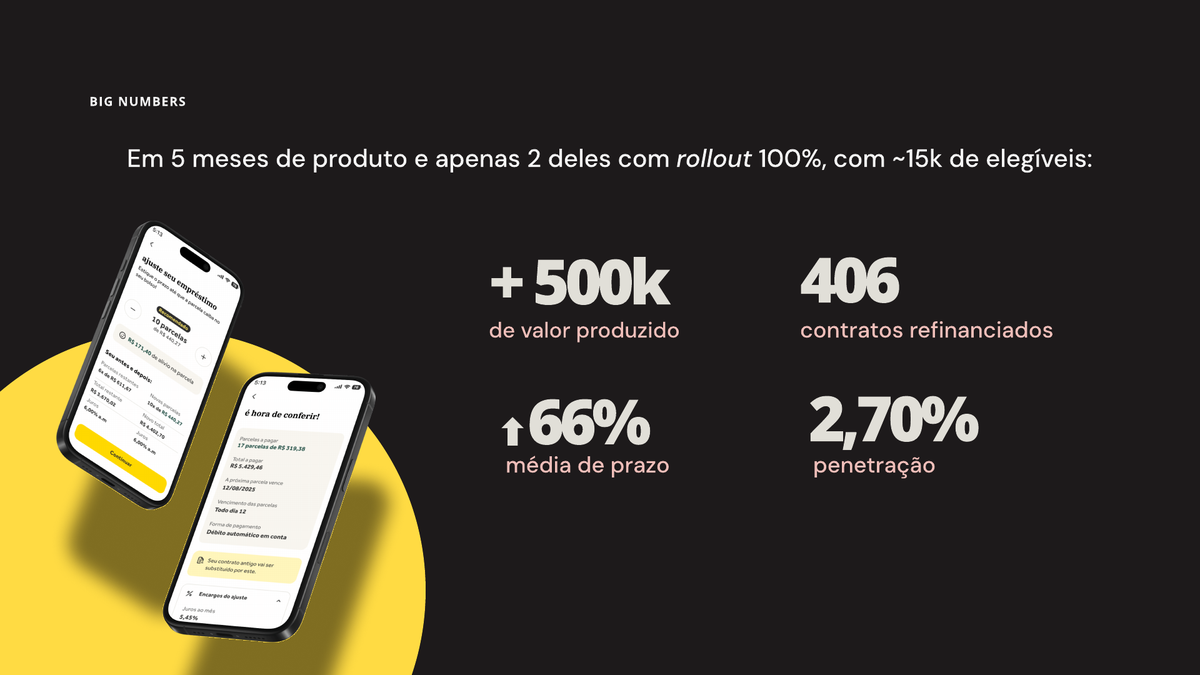
em 5 meses de produto_
só 2 dos 5 meses tiveram o produto liberado para toda a base elegível.
contexto
estávamos punindo bons clientes_
a dor do cliente
perda de emprego, problema de saúde, mudança na data do salário. quem estava em dia e previa um aperto procurava o chat para renegociar antes de atrasar, mas não tinha opção. o único caminho era deixar o contrato atrasar, esperar pelo menos 15 dias e só então receber uma oferta da cobrança, já com o nome em risco.
a dor do negócio
sem flexibilidade para reorganizar a dívida, o risco de inadimplência subia, bons clientes iam embora e o banco deixava de ganhar com contratos mais longos. quando a dor do cliente encontra a do negócio, ali no meio tem uma oportunidade.
“sei que não vou ter dinheiro este mês, quero renegociar meu empréstimo.”
MITIGANDO RISCOS
a hipótese_
- a extensão do prazo contratual é uma ferramenta de retenção rentável.
- o resultado: o aumento do duration do contrato maximiza a receita total de juros e mantém o ativo gerando valor por mais tempo na carteira.
- o efeito colateral: mitigação de inadimplência.
MITIGANDO RISCOS
a essa altura eu tinha 2 trabalhos_
- validar a premissa da necessidade com base em dados.
- desenhar um piloto da feature caso a premissa fosse validada.
MITIGANDO RISCOS
entra o experimento_
- método: fakedoor com survey
- segmentação: usuários com contrato de empréstimo pessoal ativo e em dia.
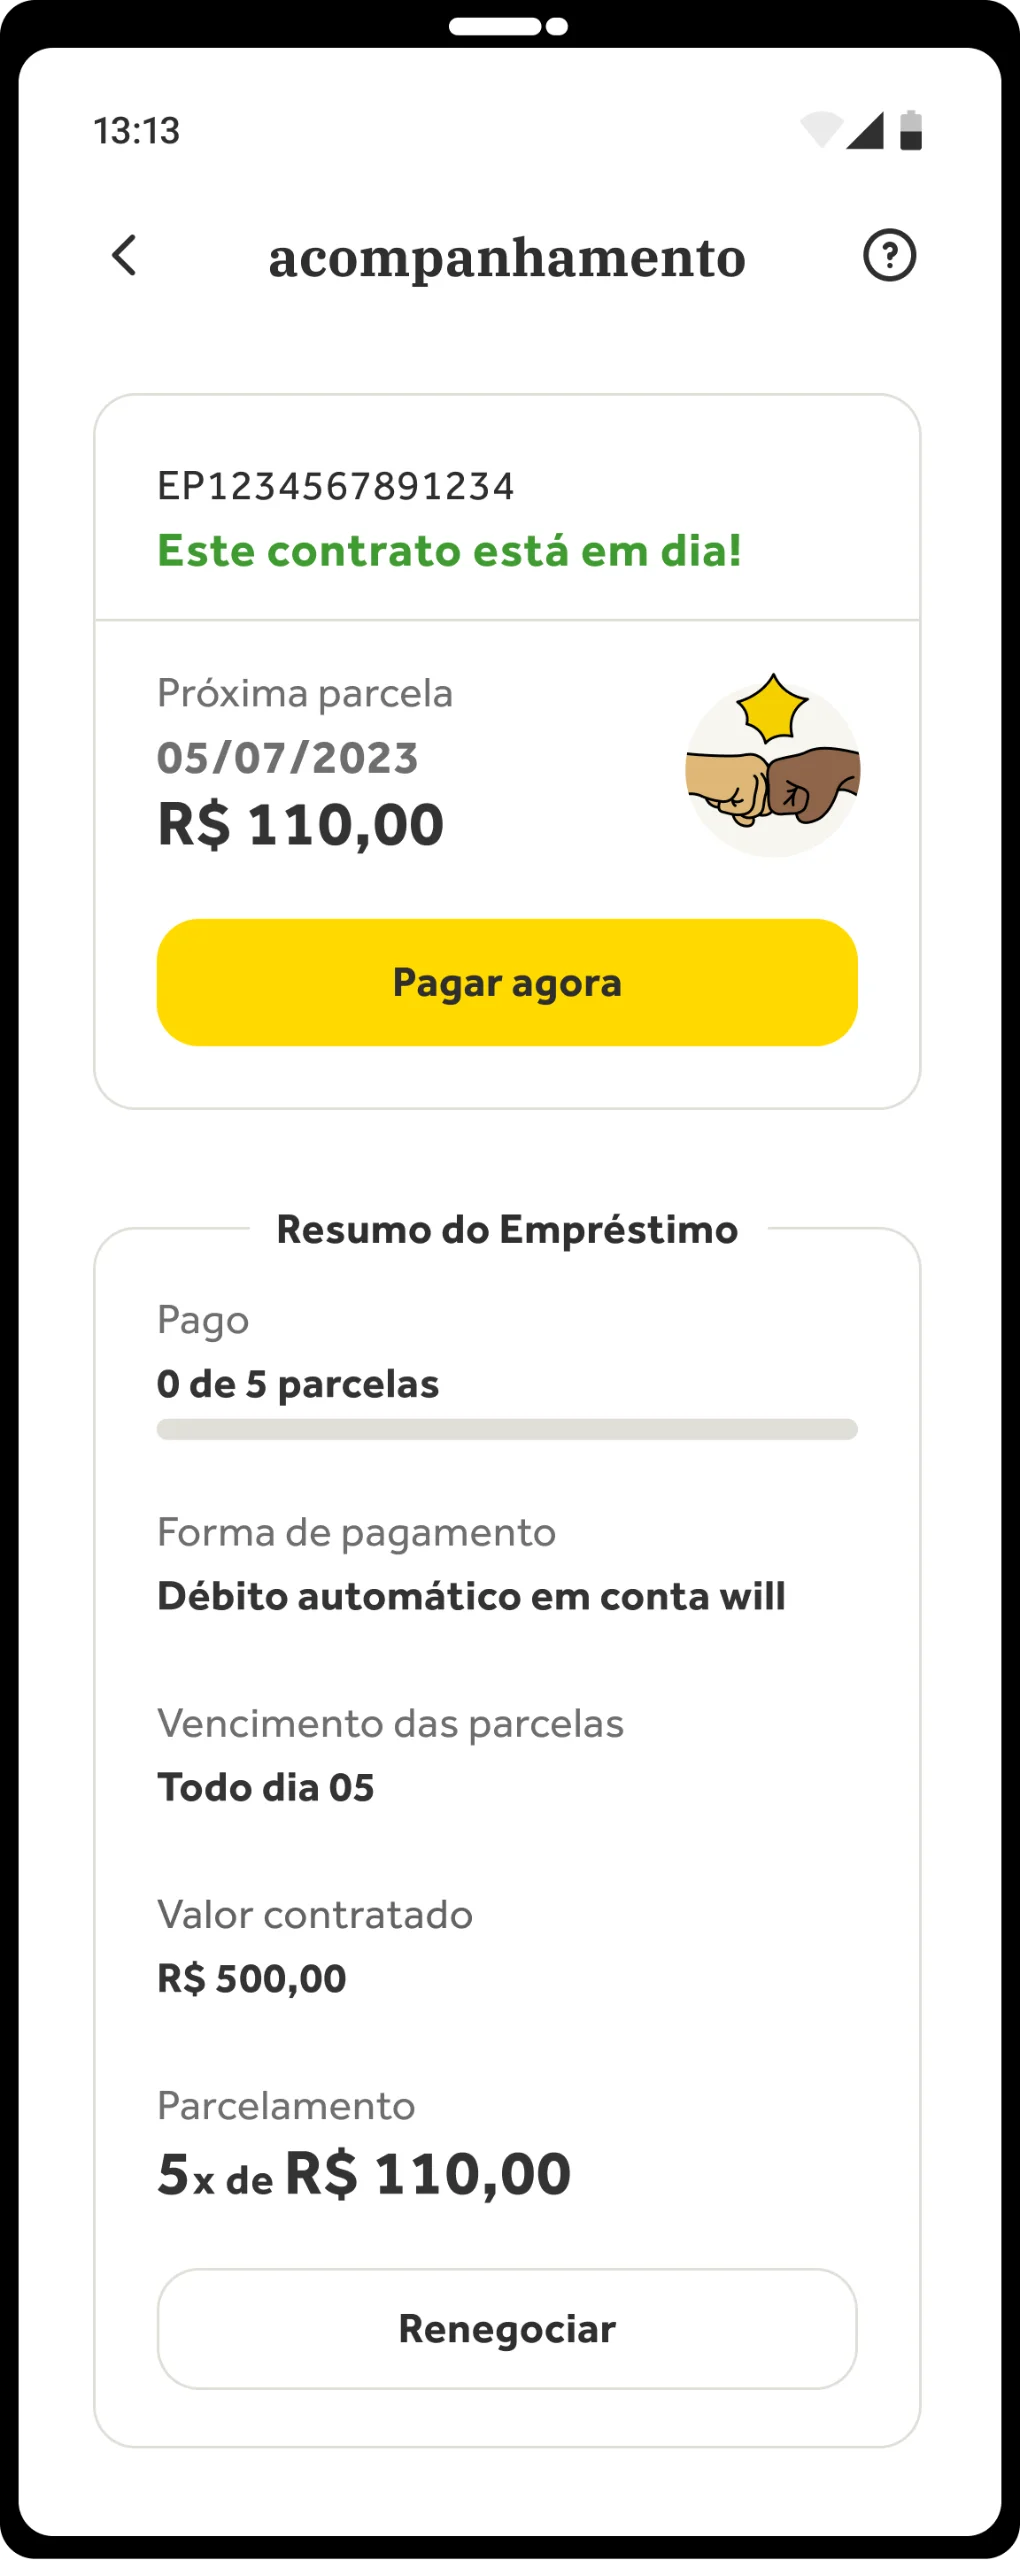
- solução: simular uma situação real de uso. na tela de acompanhamento do contrato, adicionamos um botão de renegociação que levava a uma pesquisa.
essa pesquisa foi projetada de modo a deixar o usuário pensar que estava realmente fazendo o fluxo de refinanciamento. não estava claro que era uma pesquisa que estava respondendo, essa informação só foi revelada no final.
MITIGANDO RISCOS
um fake door no forms_
queríamos testar rápido e queríamos testar barato.
colocamos um botão “renegociar” dentro do acompanhamento do contrato. este foi o único uso do time de tecnologia para o teste: colocar um botão que abria uma webview com eventos de clique e screenview.
só chegava nele quem estava procurando alternativas para um problema, fiz questão de não fazer alarde na home do app nem no hub de empréstimos.
o botão levava a um questionário desenhado no google forms para parecer o fluxo real, não era avisado no início do fluxo que se tratava de pesquisa. sabíamos das limitações técnicas da plataforma, sabíamos que abriria margem para que o cliente ficasse em dúvida se aquilo realmente seria uma contratação, mas compramos o risco.
isso é um tanto quanto frustrante para o cliente, como todo fake door, mas era necessário para termos mais confiança nas respostas de quem chegava até o fim.
o RESULTADO
o funil_
28/05 a 17/06/2025. clientes com empréstimo pessoal ativo e em dia. 95% de confiança, margem de erro de 3,67 p.p.
taxa de 7,04% de conversão
uma taxa parecida com a de outro fake door que havíamos feito para o produto antecipação do saque FGTS, que depois se confirmou em produção. isso foi um bom sinal.
acessos perto do vencimento
os picos de acesso caíram um ou dois dias antes ou depois dos vencimentos mais populares. esse perfil de cliente acompanha o empréstimo de perto, o que mostra boa-fé.
demanda do usuário
cinco opções de refinanciamento foram oferecidas e esse foi o resultado:
1. refinanciamento com troco: 51%
2. esticar prazo: 21%
3. pular parcela: 10%
4. alterar data de pagamento: 9%
5. pausar o pagamento por 2 ou 3 meses: 9%
previsão de ticket médio
R$ 2240 foi o que o fake door mostrou, mas esse dado era o menos confiável que tínhamos. dependia do cliente se lembrar quando ainda faltava pagar.
decisões
validamos. e agora?_
começar por esticar o prazo
descartado na v1
o refinanciamento com troco foi o mais pedido no fake door. mas exigia business plan mais maduro, nova política de crédito e mais tempo de desenvolvimento.
escolha do time
esticar o prazo: resolvia a mesma dor sem o dinheiro extra, entregava valor mais rápido, reaproveitaria telas e componentes existentes e deixaria o troco como evolução natural.
chamar de “ajustar”, não de “renegociar”
descartei
“renegociar” é fácil de reconhecer, mas a cobrança já usava o termo com inadimplentes. a palavra carrega atraso, justamente o que esse cliente queria evitar.
escolhi
“ajustar”: nenhum outro banco usava, gera curiosidade e não pesa no momento do cliente. assumi o risco de menos cliques, e o resultado mostrou que valeu a pena.
nunca levar só uma opção pro refinamento
piloto
levei o fluxo com uma oferta única, mais simples de desenvolver. foi o que lançamos primeiro, para medir.
evolução
já apresentei a evolução, a oferta flexível, em que o cliente escolhe o número de parcelas. isso serviu para dar visibilidade da evolução natural do produto para o time já se antecipar nas decisões durante a criação do piloto. além de colocar todos na mesma página.
transparência como regra de layout
no resumo, todas as taxas aparecem com o mesmo tamanho de fonte, o cliente vê o que acontece com o contrato antigo e pode abrir a explicação detalhada do que será cobrado. um comparativo de antes e depois acelera a decisão sem esconder nada. é um fluxo curto e rápido, mas que compreende tudo o que é necessário para que a contratação seja feita com clareza e facilidade.
solução
do piloto à oferta flexível_
simulação navegável
Toque nas telas como no app. Os valores saem de um contrato fictício e seguem a mesma conta do produto.
data simulada do app: 22/10/2026
simulação navegável do fluxo. alterne entre o piloto, com uma oferta única, e a evolução, com a oferta flexível: o cliente estica o prazo até a parcela caber no bolso e vê na hora o alívio e o antes e depois do contrato. os valores vêm de um contrato fictício.
resultados
a previsão contra a realidade_
| indicador | previsão do fake door | em produção |
|---|---|---|
| contratos por dia | 5,1 | 4,11 |
| ticket médio | R$ 2.240 | R$ 1.506 |
| conversão | 7,04% | 7% |
a diferença no ticket já era esperada e foi alinhada com o time antes do business plan: no fake door, o cliente estimava de cabeça quanto faltava pagar, num slider que começava num valor pré-selecionado.
aprendizados
o que eu levo daqui_
- pequei pelo excesso: o questionário do fake door era mais longo que o necessário. funcionou para ter um funil mais seguro, mas custou respostas no meio do caminho.
- componente de resposta também enviesa dado. um slider que já começa num valor puxa a média para ele.
- tem coisa que só o teste resolve. o tom comemorativo da tela de sucesso me parecia infantil, mas era bem aceito pelo cliente will.
* estes números só estão sendo compartilhados porque o will bank teve liquidação extrajudicial decretada pelo banco central em janeiro de 2026.


